


{{item.videoDuration}}
{{item.title}}
{{item.text}}

{{item.videoDuration}}
{{item.text}}
生成AIは、企業向けソフトウェア市場のあり方を急速に変えつつあります。本レポートで論じるとおり、提供価値に応じた課金モデルへの転換(ユーザー数課金から、消費ベース・成果ベースなどの多様な課金モデルへの移行)は、グローバル共通の経営課題となっています。
ただし日本市場、とりわけSIerを中核としたITサービス提供構造においては、後述のフレームワークの適用に際して留意すべき固有の前提条件が存在します。以下では、その背景として日本企業が直面する3つの構造的トレンドを整理します。
生成AIエージェントが人間の作業を代替・集約することで、ユーザー数に比例して売上が伸びるシート課金では大きな減収が見込まれます。日本のSaaS事業者やSIerにとっても、課金モデルの再設計は避けて通れないテーマとなります。
人月ベースの受託開発を中心とする日本のSIerは、生成AIによる開発生産性の向上が進むほど、従来型の「工数×単価」モデルでは売上を毀損するというパラドックスに直面します。提供価値と請求額の整合を取る新たな価格モデル(成果連動型、Pay-per-task型)への移行が、収益基盤の維持に直結します。
電力制約やGPU需給逼迫を背景に、LLM提供者(OpenAI、Anthropic、Metaなど)によるコスト転嫁圧力が強まっており、LLM推論コストは中長期的に上昇する可能性が高いです。これはエンドユーザーから見れば「AIを使うほど支払いが増え、ROIが見合わなくなる」リスクであり、提供側にはコスト転嫁を含めた価格設計と、顧客の支出水準を見据えた精緻な設計が求められます。
これら“AIショック”とも呼ぶべき構造変化を踏まえ、本レポートで示すフレームワークを日本のSaaS事業者やSIerがいかに自社の事業モデルに落とし込むかが、本レポートの核心的問いとなります。
生成AIは企業向けソフトウェアの形を根本から変えつつあり、デジタル製品が価値を提供する方法や、ソフトウェアベンダーが価値を獲得する方法を再定義しています。ソフトウェアベンダーが自社の製品群全体に生成AIを組み込み、AIネイティブな革新的企業がエージェント型システムを展開するにつれて、ビジネスにおける重要な課題が浮上しています。それは、生成AIが新たにもたらす価値や機能の価格をどう設定し、収益化すべきかという問いです。
本レポートでは、ソフトウェアベンダーやプライベート・エクイティ(PE)の投資家が生成AIの収益化に取り組む際に役立つ体系的なフレームワークを紹介しています。Strategy&チームの調査およびクライアントの経験を基に、強化型生成AI(例:Copilot、検索、要約機能)から変革型生成AI(例:ワークフローを実行する自律型エージェント)への移行につれて、ビジネス戦略をいかに進化させるべきかを概説しています。
フレームワークでは収益化を3つの重要なディメンションに分解しています。それは課金モデル、提供モデル、価格水準です。
生成AIの機能に変動的なコスト構造や測定可能なアウトプットが導入されるにつれて、定額のユーザー数ベースの料金体系(事前固定型)からの移行が見られます。ソフトウェアベンダーは、生成AIがどのように価値を提供するかを反映させるために、ハイブリッド型、または従量課金型を採用することが増えています。特に、エージェントが自律的に動作し、パフォーマンスが追跡可能な場合、その傾向は顕著です。
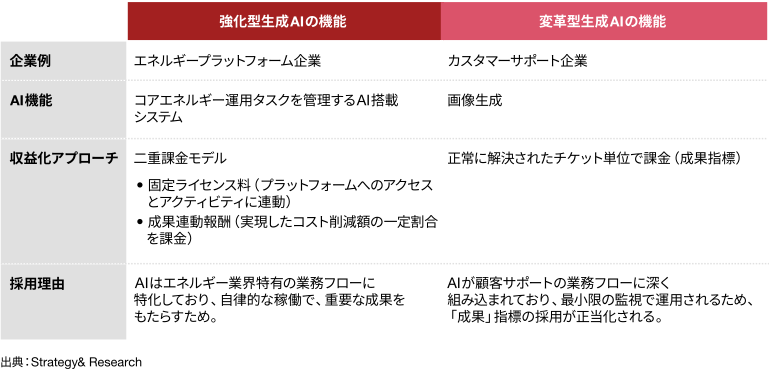
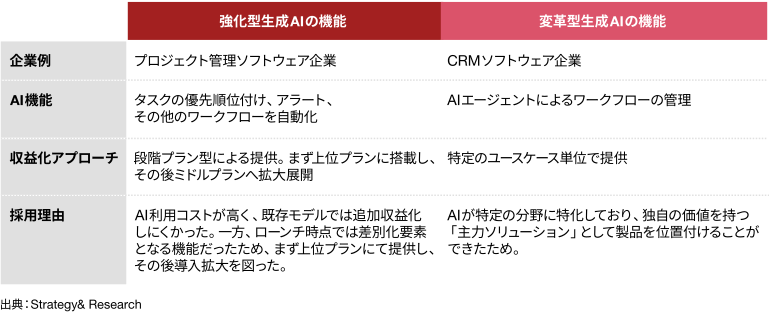
AIのタスクに特化したドメイン駆動型の価値を反映するために、ソフトウェアベンダーは、アップセルの機会と価格の柔軟性を維持しながら、高価値の機能に対する支払い意欲をより確実に捉えるユースケース別モジュール型、段階プラン型、またはコアプラットフォーム+追加機能型に移行しつつあります。
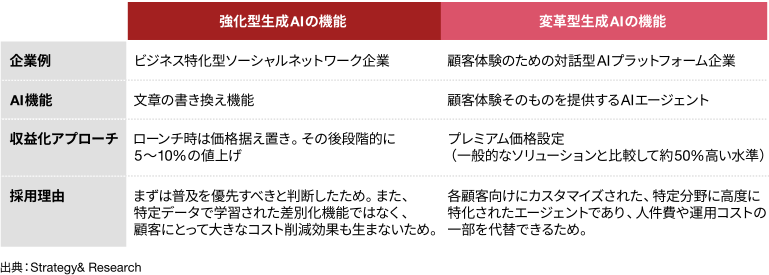
労働力の代替や測定可能な生産性向上につながる生成AIのソリューションには、相当額のプレミアム価格がついてもおかしくありません。しかしながら、多くのソフトウェアベンダーは、低価格のプランやバンドル価格から始め、コスト効率やROIへの期待が高まるにつれて、より高額なプランに移行します。
本レポートの冒頭で示した3つのトレンドを踏まえると、日本のSIerは従来型の受託開発業からの脱却を迫られています。本レポートで論じた価格モデル・サービス提供モデルを起点に、以下4点を提言します。
生成AIを内製活用して開発工数を圧縮する一方、顧客への請求は工数積上げ型から、成果・消費・ライセンスを組み合わせた価値ベース課金へ転換すべきです。この転換の成否を分けるのは価値ベースの概念自体ではなく、実際に顧客に価値を納得感のある形で示せるかどうかです。顧客の業務KPIに紐づく、取得可能かつ客観性が担保された測定指標の設計、その指標を反映した課金モデル、導入後の価値実現状況の可視化など、顧客業務のみならず評価制度も踏まえた設計・実装ができるかが重要となります。
LLMコスト上昇局面において、エンドユーザーは「どのAIを・どの業務に・どのLLM価格モデルで導入すべきか」の意思決定に迷うことになります。SIerは長年蓄積してきた顧客業務に関する知見を活かし、ROI評価(最適なLLM価格モデル選定を含む)・ベンダー選定などのアドバイザリーレイヤーへ事業領域を拡張する必要があります。
上記のアドバイザリーサービスをさらに発展させ、戦略・ビジネスコンサル的な動き方へと進化させることが求められます。生成AIの導入はもはや個別業務の効率化の延長ではなく、事業モデル・組織・人材配置までを再設計するAIトランスフォーメーション(AX)として捉えるべき領域に入りつつあります。この文脈では、ITのアドバイザリーにとどまらず、顧客の事業戦略そのものに踏み込むケイパビリティが不可欠となります。近年、日本の大手SIerの一部がITコンサルの枠を超え戦略・ビジネスコンサル領域に踏み込む動きを見せているのは、まさにこの構造変化への正しい対応と評価できます。顧客のCxOと事業戦略レベルで対話できるケイパビリティこそが、ポストAIショック時代におけるSIerの競争優位の源泉となります。
AI時代においては、要件どおりに実装するだけでは顧客価値が生まれづらくなっており、上述のとおり戦略レイヤーに入り込みながら、他方、現場レベルでは価値を実装しきる組織能力が求められるようになります。そのような形の一例として、DS(Deployment Strategist)が顧客のCxOと事業課題を再定義する一方で、FDE(Forward Deployed Engineer)が現場に常駐して実装・運用・プロダクト還元まで担う二輪構造こそが、PoC止まりや机上戦略の限界を超え、AI時代に求められる価値提供を可能にする解です。海外のトップAI企業がこのモデルで顧客と長期的な関係性を構築しつつある中、業務知見や顧客関係性を蓄積してきた日本のSIerにとっても、DS+FDE型への移行とそのケイパビリティ獲得が次世代の競争優位を決定づけます。
日本のSIerにとって、生成AIは脅威であると同時に、人月モデルから価値提供モデルへの転換を促す好機でもあります。上記の4点を自社事業にいち早く実装することが、今後の競争優位の確立につながるのではないでしょうか。
生成AIの機能が進化するにつれて、それをサポートするビジネスモデルも発展する必要があります。事例研究や導入方法など、フレームワークの詳細については、レポートをダウンロードしてください。
生成AIによるイノベーションから収益を得る方法を詳しく知りたい場合は、Strategy&のコマーシャルエクセレンスチームにご連絡ください。
※本コンテンツは、https://www.strategyand.pwc.com/uk/en/insights/pricing-framework-for-genai.htmlを翻訳したものです。翻訳には正確を期しておりますが、英語版と解釈の相違がある場合は、英語版に依拠してください。
{{item.text}}
{{item.text}}


